
IRP 중도인출 조건 2026: 법정사유 6가지와 3.3% vs 16.5% 세금 갈림길
주택구입·전세보증금·6개월 요양·회생/파산·천재지변·담보대출 상환 6가지 요건과 증빙, 사유별 세율 차이, 사실상 막혀 있는 담보대출의 2026년 추진 상황을 정리했다.
세금, 연금, 자산관리와 생활 재테크를 계산 예시와 체크리스트로 정리합니다.
주택구입·전세보증금·6개월 요양·회생/파산·천재지변·담보대출 상환 6가지 요건과 증빙, 사유별 세율 차이, 사실상 막혀 있는 담보대출의 2026년 추진 상황을 정리했다.
개설 자격과 준비물, 은행·증권·보험 차이, 그리고 계좌를 두 개로 나눠 인출 유연성을 확보하는 방법. 위험자산 70% 한도와 수수료 확인 순서까지 정리했다.
네 계좌를 납입·운용·인출 3단계로 비교하고 목적별 우선순위를 정리했다. 세액공제만 보고 연금계좌에 몰았다가 16.5% 기타소득세로 돌려주는 실수를 막는 기준.
ISA 비과세는 수익 200만원까지 세금 0원이 아니다. 계좌 전체 손익을 통산한 순이익에서 한도를 빼고 9.9%를 매기는 구조와 일반계좌 15.4%와의 차이를 계산기로 확인한다.
연 4,000만원·비과세 500만원은 확정 법률이 아니다. 현행 제도, 정부안이 실제로 바꾸려는 두 가지(계약기간 5년·한도 이월 폐지), 국회 발의안 범위, 확정 전 지금 해둘 실무 3가지를 나눠 정리했다.

IRP 세액공제 한도와 연금저축 합산 900만원, 최대 148만5천원 계산 및 중도해지 위험을 2026 기준으로 설명합니다.
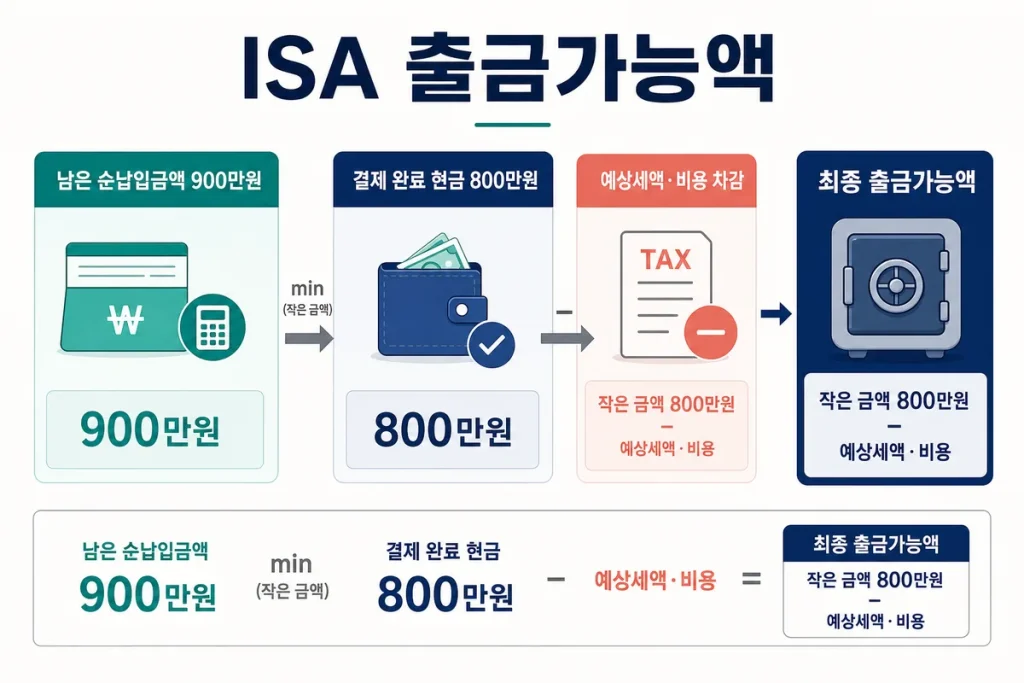
ISA 계좌에서 원금만 출금할 때와 계좌를 중도해지할 때의 세금·납입한도 차이를 사례와 체크리스트로 설명합니다.

ISA 만기 때 연장, 해지, 재가입, 연금저축·IRP 이전 중 무엇을 선택할지 60일 기한과 세액공제까지 표로 정리했습니다.
ISA 계좌 이전 전 보유상품 매도 여부, 가입기간 승계, 처리기간과 수수료를 확인하는 실전 체크리스트입니다.
연금저축 600만원, IRP 합산 900만원 한도와 13.2%·16.5% 공제율을 연봉별 환급액 표로 계산했습니다.