예금 금리는 최고금리가 아니라 조건 없이 받는 기본금리부터 비교한다. 2026년 10월 17일 은행연합회 비교공시(12개월·단리·세전)를 조회하면 은행 정기예금 기본금리는 연 1.90%에서 3.92%까지 벌어져 있다. 이 글은 공시 숫자를 읽는 법과 세후 이자 계산을 정리한다.
핵심 요약
- 은행연합회 공시(2026-10-17 조회, 12개월·단리·세전) 기준 조건 없는 기본금리 상위권은 연 3.6~3.9%대였고, 대형 시중은행 대표 상품 중에는 기본금리가 2%대인 곳도 있었다.
- 기본금리와 최고금리 차이가 1%p를 넘는 상품이 여럿이다. 실제로 채울 수 있는 우대조건만 더해서 비교해야 한다.
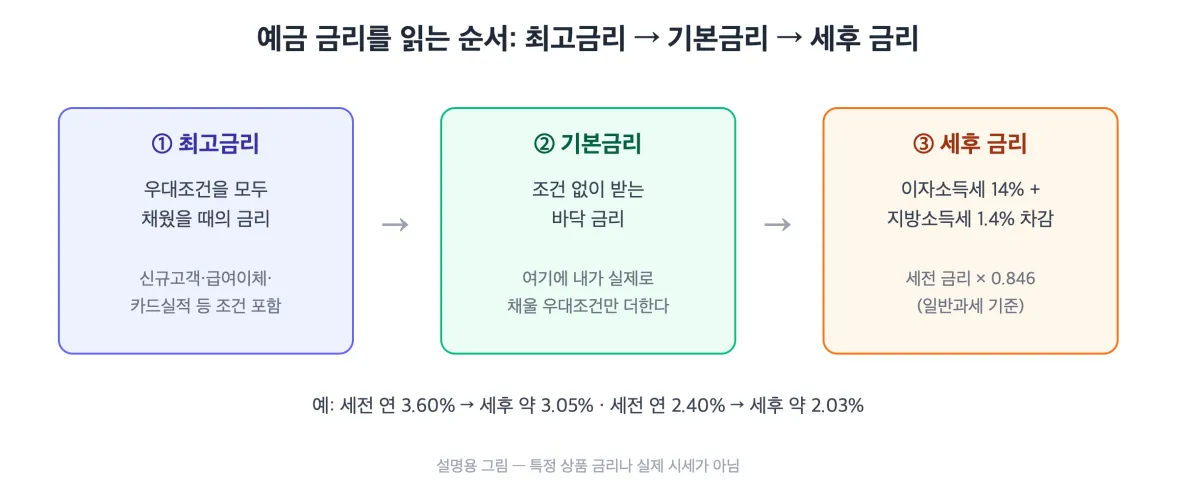
- 공시 금리는 세금을 떼기 전 숫자다. 일반과세 15.4%를 빼면 연 3.60%는 세후 약 3.05%가 된다.
- 한국은행 기준금리는 2026년 8월 27일 연 3.00%로 바뀐 뒤 10월 17일 조회 시점까지 그대로다.
2026년 10월 은행 정기예금 12개월 금리 비교표
아래 표는 은행연합회 소비자포털 「정기예금 금리비교」에서 만기 12개월, 단리, 가입방식 전체, 19개 은행 전체 조건으로 조회한 결과 중 일부다. 조회일은 2026-10-17이고, 은행이 마지막으로 자료를 낸 날짜(은행 최종제공일)는 상품마다 2026-09-21~10-16이다. 모든 금리는 연 %, 세전이다. 「전월취급 평균」이 0.00으로 공시된 상품은 표에 「-」로 적었다.
| 은행 | 상품명(공시명) | 기본금리 | 최고금리 | 전월취급 평균 |
|---|---|---|---|---|
| 전북은행 | JB 다이렉트예금통장(만기일시지급식) | 3.92 | 3.92 | 3.76 |
| SC제일은행 | e-그린세이브예금 | 3.85 | 4.05 | 3.60 |
| Sh수협은행 | 헤이(Hey)정기예금 | 3.81 | 3.81 | 3.61 |
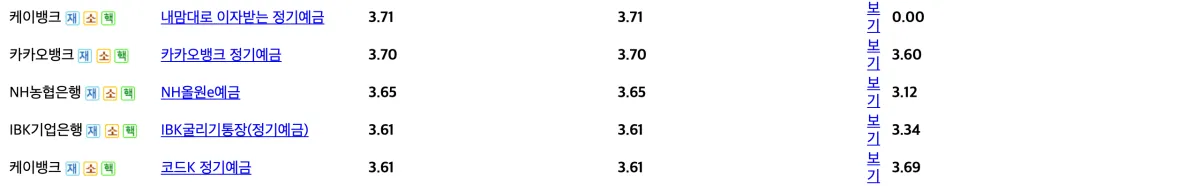
| 케이뱅크 | 내맘대로 이자받는 정기예금 | 3.71 | 3.71 | – |
| 카카오뱅크 | 카카오뱅크 정기예금 | 3.70 | 3.70 | 3.60 |
| NH농협은행 | NH올원e예금 | 3.65 | 3.65 | 3.12 |
| IBK기업은행 | IBK굴리기통장(정기예금) | 3.61 | 3.61 | 3.34 |
| BNK경남은행 | The파트너예금 | 3.60 | 4.00 | 3.11 |
| 우리은행 | WON플러스예금 | 3.60 | 3.60 | 3.20 |
| 토스뱅크 | 토스뱅크 먼저 이자 받는 정기예금 | 3.60 | 3.60 | 3.40 |
| 한국산업은행 | KDB 정기예금 | 3.60 | 3.60 | 3.57 |
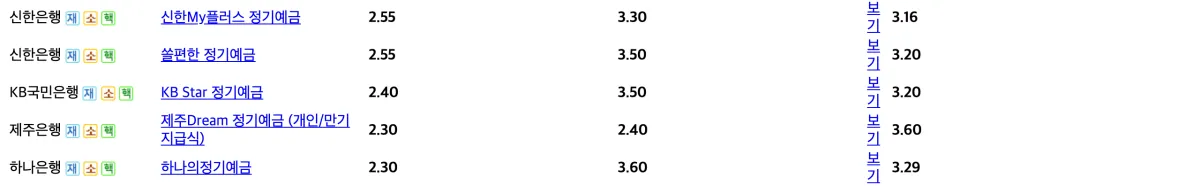
| 신한은행 | 쏠편한 정기예금 | 2.55 | 3.50 | 3.20 |
| KB국민은행 | KB Star 정기예금 | 2.40 | 3.50 | 3.20 |
| 하나은행 | 하나의정기예금 | 2.30 | 3.60 | 3.29 |
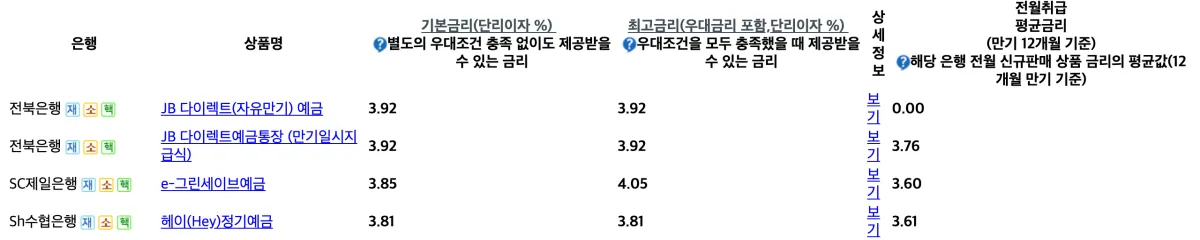
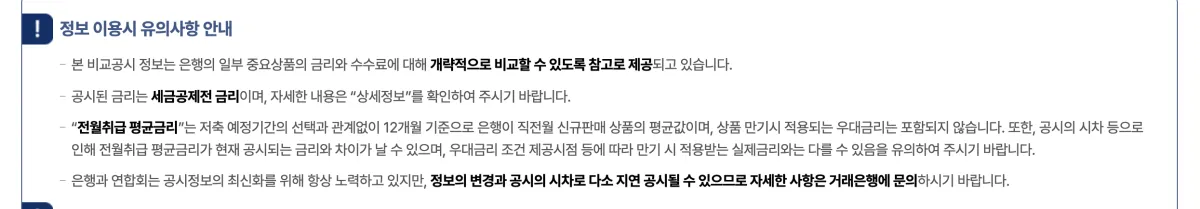
표의 「전월취급 평균」은 그 은행이 지난달 새로 판매한 상품의 평균 금리(12개월 기준)다. 은행연합회는 만기 때 붙는 우대금리가 이 평균에 들어가지 않고, 공시 시차 때문에 지금 공시 금리와 다를 수 있다고 안내한다. 금리는 수시로 바뀌므로 가입 직전에 공시와 은행 앱에서 다시 확인해야 한다.
기본금리와 최고금리, 어느 쪽을 봐야 하나요?
기본금리를 먼저 본다. 최고금리는 우대조건을 모두 채웠을 때만 받는 숫자라서, 조건을 하나라도 놓치면 실제 금리는 기본금리 쪽으로 내려간다.
같은 공시에서 최고금리가 높은 상품을 보면 차이가 잘 드러난다. BNK경남은행 The든든예금(시즌2)은 기본 2.55%, 최고 4.10%이고, BNK부산은행 더(The) 특판 정기예금은 기본 2.10%, 최고 4.05%로 두 금리 차이가 1.95%p다. 두 상품 모두 신규고객 우대나 이벤트 우대처럼 가입 시점의 조건이 금리 대부분을 차지한다. 반대로 전북은행 JB 다이렉트예금통장, 수협은행 헤이정기예금, 카카오뱅크 정기예금처럼 기본금리와 최고금리가 같은 상품은 우대조건 없이 공시 금리를 그대로 받는다.
우대조건을 비교하는 순서
- 기본금리만으로 1차 정렬한다. 아무 조건 없이 받는 금리가 바닥선이다.
- 공시의 「상세 정보」에서 우대조건을 열어 지금 이미 하고 있는 것(급여이체, 카드 사용, 마케팅 동의 등)만 더한다.
- 우대금리가 가입 시 확정인지, 만기 때 실적을 보고 주는지 확인한다. 만기 판정형은 도중에 실적이 끊기면 받지 못할 수 있다.
- 가입 한도·최소 금액·1인 1계좌 제한을 본다. 이번 공시에도 1인 1계좌, 최고한도 3,000만 원이나 1억 원 같은 조건이 붙은 상품이 있었다.
세후 이자는 어떻게 계산하나요?
공시 금리에 0.846을 곱하면 일반과세 기준 세후 금리에 가깝다. 이자소득 원천징수세율 14%에 그 세액의 10%인 지방소득세(1.4%)가 더해져 합계 15.4%가 빠지기 때문이다.
1,000만 원을 12개월 단리로 맡기는 경우를 계산하면 다음과 같다. 원천징수 금액은 금융회사의 끝전 처리 방식에 따라 몇 원에서 몇십 원 단위로 달라질 수 있다.
| 연 금리(세전) | 세전 이자 | 세금(15.4%) | 세후 이자 |
|---|---|---|---|
| 2.40% | 240,000원 | 36,960원 | 203,040원 |
| 3.00% | 300,000원 | 46,200원 | 253,800원 |
| 3.60% | 360,000원 | 55,440원 | 304,560원 |
| 3.92% | 392,000원 | 60,368원 | 331,632원 |
기본금리 2.40%와 3.92% 상품의 세후 이자 차이는 1,000만 원·1년 기준 약 12만 9천 원이다. 금액이 커질수록 같은 금리 차이도 크게 벌어지므로, 큰돈을 맡길 때일수록 기본금리 비교가 중요하다. 금액·기간·과세 유형을 바꿔 보고 싶다면 이자소득세 세후 계산기에서 직접 넣어 볼 수 있다.
기준금리와 예금금리는 어떤 관계인가
한국은행 기준금리 추이를 보면 기준금리는 2026년 7월 16일 연 2.75%, 8월 27일 연 3.00%로 바뀌었고, 2026년 10월 17일 조회 시점의 최신 변경일은 8월 27일이다. 기준금리는 은행 예금금리의 출발점이지만, 은행마다 자금 사정과 영업 전략이 달라 예금금리가 같은 폭으로, 같은 시점에 움직이지는 않는다. 이번 공시에서도 같은 12개월 상품인데 은행별 기본금리가 1%p 넘게 차이 났다. 앞으로 금리가 오를지 내릴지는 이 글에서 단정하지 않는다. 만기를 길게 묶을지 짧게 여러 번 굴릴지는 금리 전망보다 그 돈이 언제 필요한지로 정하는 편이 안전하다.
가입 전 체크리스트
- 예금자보호 한도: 2025년 9월 1일부터 예금보호한도가 원금과 이자를 합쳐 1억 원으로 올랐다. 한 곳에 1억 원 넘게 맡길 계획이면 보호 범위를 예금보험공사에서 확인하고 금융회사를 나누는 것을 검토한다.
- 이자 지급 방식: 만기일시지급, 월이자지급, 먼저 이자를 받는 방식 등 상품 구조가 다르다. 같은 금리라도 이자를 받는 시점이 다르다.
- 중도해지 금리: 만기 전에 깨면 약정 금리보다 훨씬 낮은 금리가 적용된다. 비상금은 따로 두고 맡긴다.
- 만기 후 금리: 만기 뒤 찾지 않고 두면 기본금리의 일부만 주는 상품이 많다. 이번 공시에는 「만기 후 1개월 이내 기본금리의 50%」 같은 조건이 흔했다.
- 금융소득 합산: 이자와 배당이 많으면 종합과세 대상이 될 수 있다. 큰 금액은 금융소득 종합과세 기준을 함께 확인한다.
이 글이 해당하지 않는 경우
이 비교표는 은행연합회에 공시하는 은행 정기예금만 담았다. 저축은행, 새마을금고·신협 같은 상호금융, 적금, 파킹통장은 포함하지 않았다. 저축은행 상품까지 보려면 금융감독원 「금융상품한눈에」에서 따로 조회한다. 개인사업자·법인 예금, 특판 한정 판매분은 조건이 다를 수 있다.
정리: 공식 근거와 확인 경로
- 전국은행연합회 소비자포털 정기예금 금리비교 — 12개월·단리·세전 기본금리, 최고금리, 전월취급 평균금리 (조회일 2026-10-17, 은행 최종제공일 2026-09-21~10-16)
- 한국은행 기준금리 추이 — 2026-07-16 연 2.75%, 2026-08-27 연 3.00% (조회일 2026-10-17)
- 금융위원회 보도자료: 예금보호한도 1억원 시행 — 2025-09-01 시행, 원금과 이자 포함
- 국세청 원천세 세율 안내 — 일반 이자소득 원천징수세율 14% (지방소득세는 지방세법 제103조의13에 따라 소득세의 10%)
- 금융감독원 금융상품한눈에 정기예금 — 저축은행 등 다른 권역 상품 조회 경로
함께 보면 좋은 글
기준일 2026-10-17(은행연합회 공시·한국은행 기준금리 조회일). 정보 제공용이며 투자·가입 권유가 아니다. 제도·숫자는 바뀔 수 있으니 공식 기관에서 최종 확인. 투자정보 책임 고지 참조.